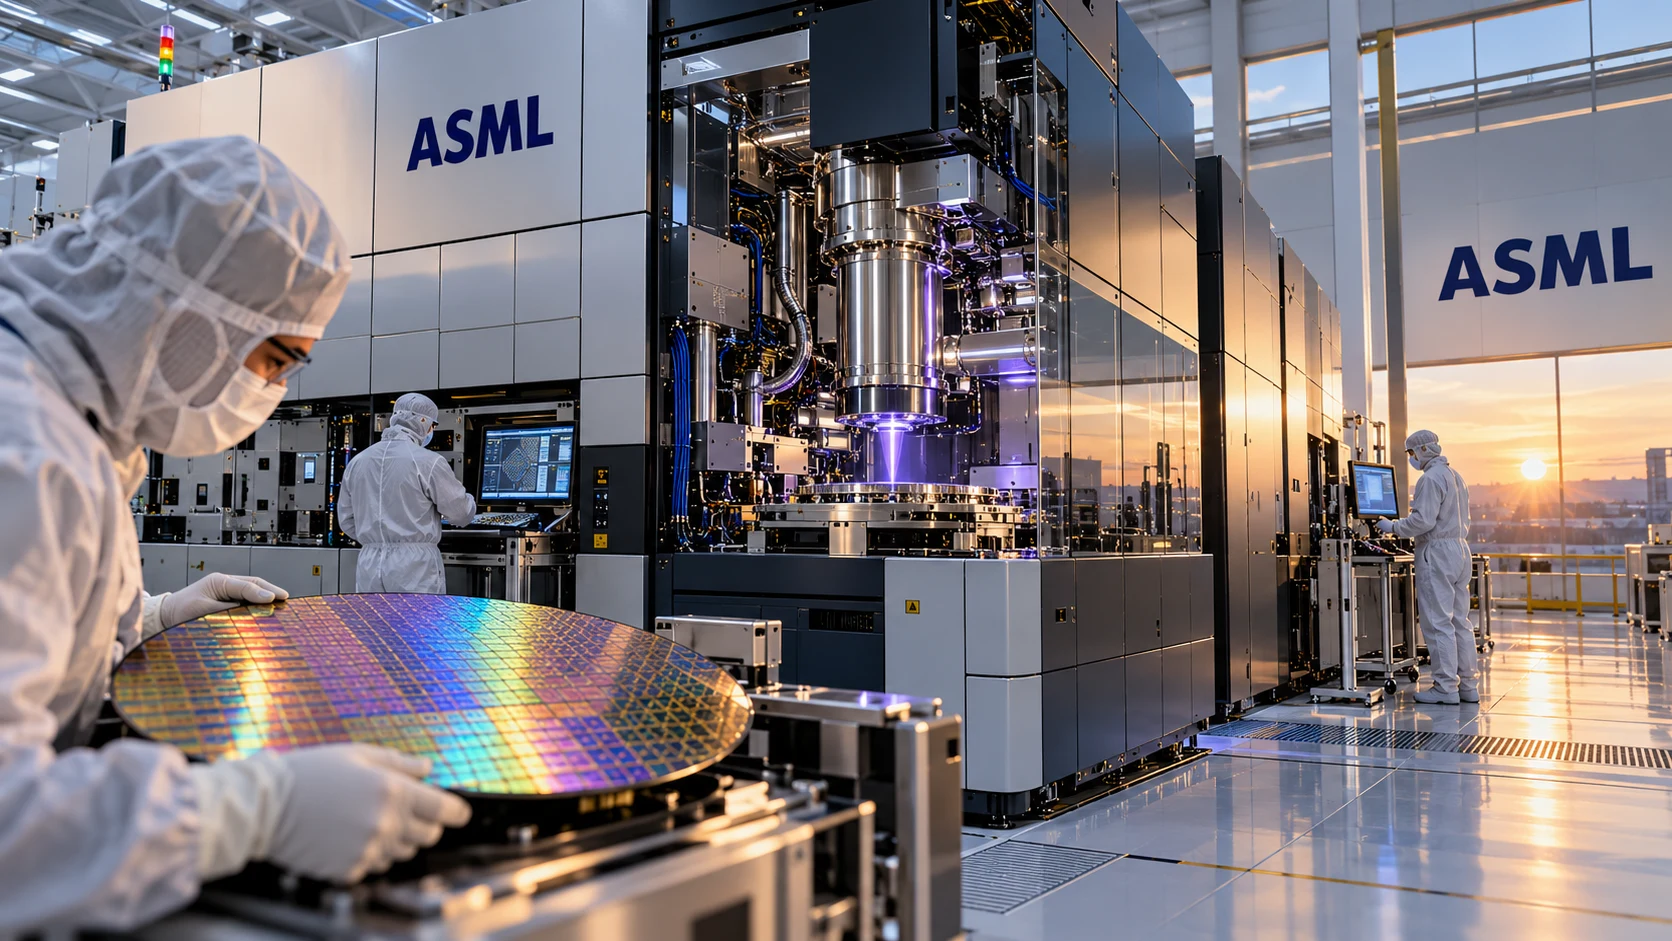
ASML volvió a demostrar por qué sus resultados tienen una lectura que va mucho más allá de la propia compañía. El fabricante neerlandés de equipos de litografía comunicó ventas de 11.700 millones de euros en el tercer trimestre de 2026 y un beneficio neto de 5.000 millones. El margen bruto fue del 57,5%, apoyado por una ejecución sólida y por una demanda elevada de actualizaciones de productividad en la base instalada. El trimestre también reflejó un aumento de la actividad industrial. ASML entregó 113 sistemas nuevos de litografía, frente a 86 en el trimestre anterior, y ocho sistemas usados. La cifra no debe interpretarse como una simple carrera de unidades: la mezcla de sistemas, el calendario de entregas y la capacidad de los clientes para poner en marcha nuevas fábricas son factores decisivos para la rentabilidad futura de la cadena de semiconductores. Para el cuarto trimestre, la dirección espera ventas de entre 14.200 y 15.200 millones de euros, con un margen bruto aproximado del 57%. Para el conjunto de 2026 mantiene una previsión de ingresos de entre 44.000 y 45.000 millones de euros y un margen cercano al 56%. La compañía vincula esa visibilidad a la inversión en capacidad, a la demanda de chips para inteligencia artificial y a la adopción progresiva de tecnologías de litografía de mayor complejidad. El mercado seguirá vigilando el calendario de pedidos, la entrega de sistemas de alta apertura numérica y la relación entre gasto de capital de los fabricantes y demanda final. ASML continúa siendo una pieza difícil de sustituir dentro del ecosistema tecnológico, pero sus cifras siguen expuestas a ciclos de inversión, controles comerciales y a los cambios de ritmo de sus grandes clientes. El récord trimestral mejora la confianza; la guía del último trimestre será la prueba inmediata.