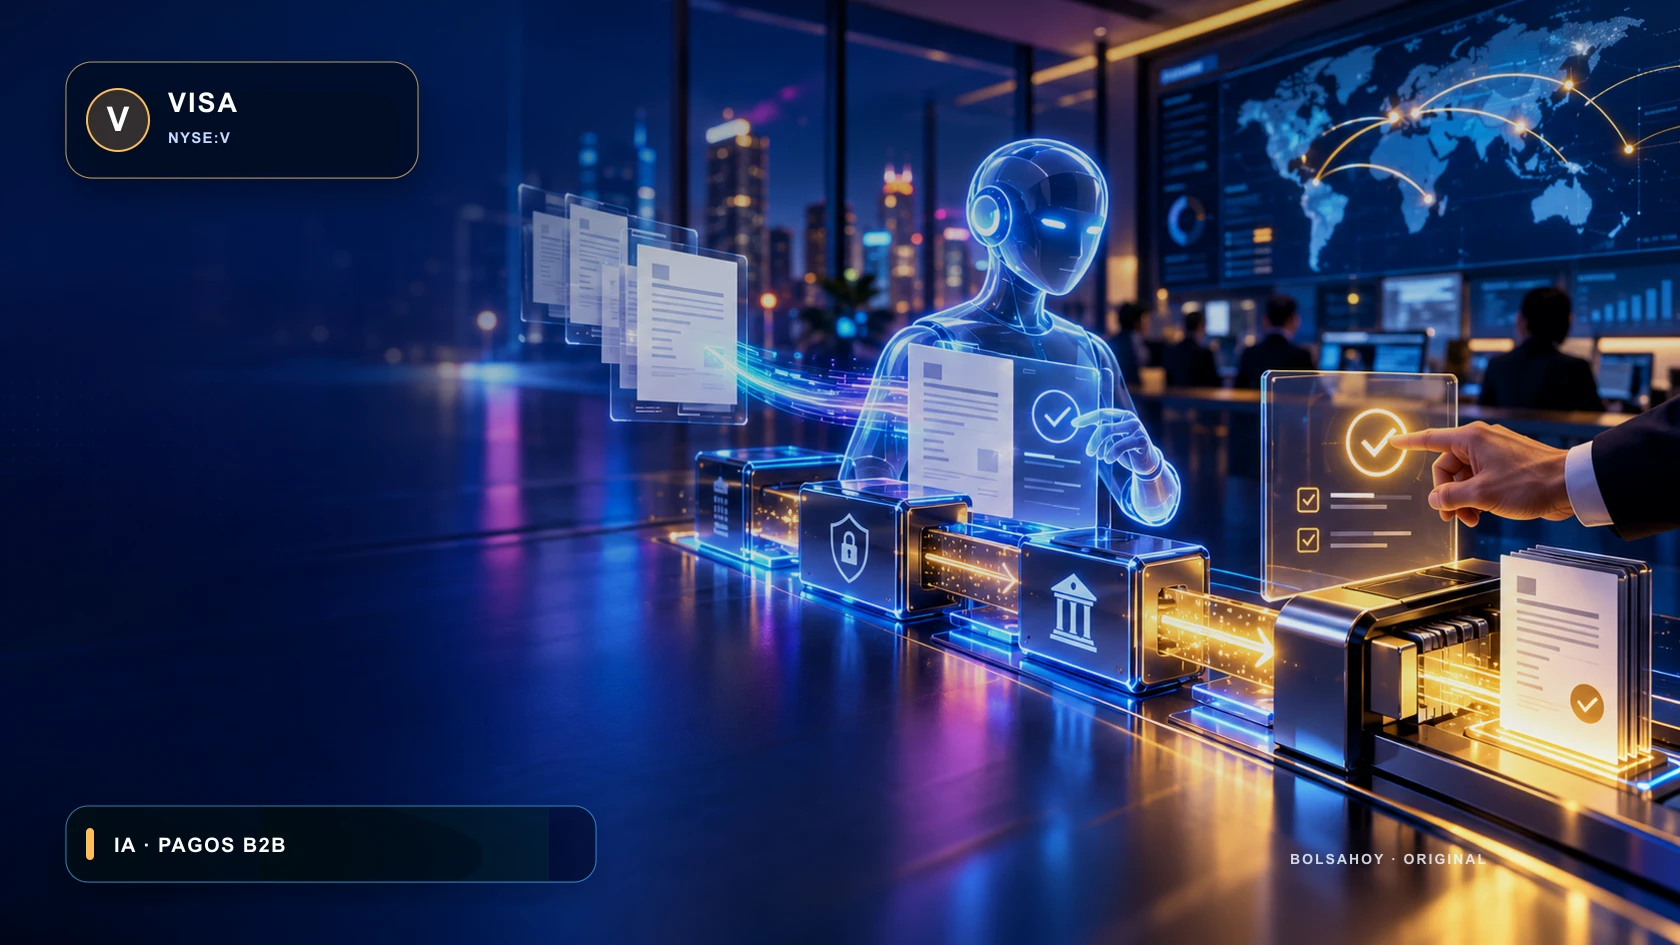
Visa, BILL y Billtrust anunciaron el 20 de octubre el lanzamiento de un piloto en vivo para pagos de facturas empresariales iniciados y completados por agentes de inteligencia artificial. El sistema conecta la aprobación de una factura en la plataforma del comprador con la aceptación del pago en el portal del proveedor. La promesa no es simplemente automatizar un clic: es permitir que un agente actúe de extremo a extremo sin perder la visibilidad sobre quién autorizó la operación, qué límites tenía y qué transacción terminó ejecutando.
El piloto utiliza Visa Trusted Agent Protocol y se apoya en Visa Intelligent Commerce. La lógica es parecida a una capa de identidad y permisos para software que opera en nombre de una empresa. El agente debe poder demostrar su identidad, acreditar que está autorizado a actuar y respetar controles definidos por la organización. En lugar de compartir credenciales de acceso al portal del proveedor, el modelo utiliza credenciales de pago tokenizadas y conecta el flujo de aprobación con el de liquidación.
El anuncio afirma que ya se están procesando transacciones de extremo a extremo con clientes participantes de BILL y proveedores de Billtrust. Ese detalle es importante porque desplaza la conversación desde la demostración tecnológica hacia la operativa real: conciliación, límites, excepciones, devoluciones, fraude y responsabilidad ante errores. En pagos B2B, una automatización no se adopta solo porque funcione en una interfaz; debe encajar con controles contables, auditoría, tesorería y cumplimiento.
La oportunidad económica es amplia. Las empresas procesan grandes volúmenes de facturas, órdenes de compra y pagos recurrentes que todavía dependen de correos, portales y aprobaciones manuales. Un agente capaz de leer una factura autorizada, comprobar condiciones y ejecutar el pago puede reducir tiempos y costes administrativos. Para una red como Visa, el valor potencial está en convertirse en la infraestructura de confianza que permite a distintos agentes y plataformas interoperar, no únicamente en procesar un pago de tarjeta tradicional.
El riesgo está en el gobierno de la automatización. Si una empresa concede permisos demasiado amplios, un error del modelo, una instrucción manipulada o una credencial comprometida podría provocar pagos indebidos. Por eso el anuncio insiste en control, visibilidad y límites empresariales. La adopción dependerá de que la trazabilidad sea legible para los responsables financieros y de que el sistema pueda detenerse cuando la factura, el proveedor o la cantidad no coincidan con las reglas.
Para BolsaHoy, la noticia es una señal estratégica para Visa y para el sector de pagos, pero todavía no una prueba de ingresos materiales. El piloto debe evaluarse por transacciones procesadas, tasa de excepciones, tiempo de liquidación, seguridad y capacidad de ampliación. Si esa capa de confianza se convierte en estándar, Visa podría ocupar una posición relevante en el comercio ejecutado por software. Si el coste de supervisión resulta demasiado alto, los agentes seguirán siendo asistentes y no operadores financieros autónomos.