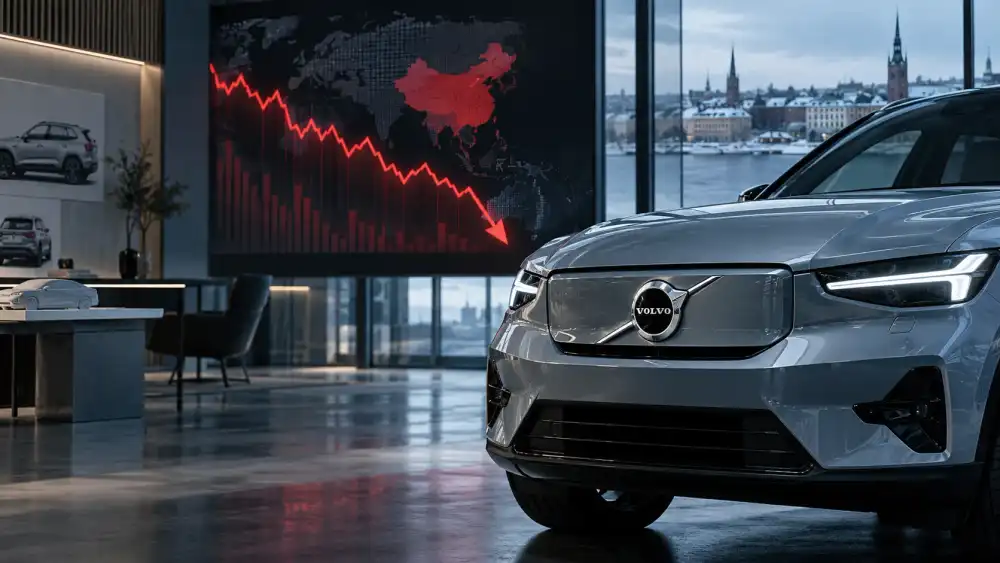
Volvo Cars publicó el 23 de octubre un tercer trimestre marcado por el deterioro de las condiciones en China y Estados Unidos. Los ingresos descendieron a 66.900 millones de coronas suecas, frente a 86.400 millones un año antes, mientras el resultado operativo del grupo fue negativo en 5.600 millones de coronas. La medida que mejor resume la presión es el margen EBIT, que quedó en el 8,4% negativo. Incluso excluyendo negocios conjuntos, asociadas y partidas comparables, el margen siguió en terreno negativo, en el 5,6%. El flujo de caja libre también empeoró hasta 8.900 millones de coronas negativos, una cifra que obliga a mirar más allá de las ventas y centrarse en la capacidad de financiar la transición del producto. China se convirtió en el principal punto débil. Volvo Cars explicó que los ingresos en ese mercado cayeron casi un 50% interanual, en un entorno de fuerte competencia de nuevas marcas locales y presión sobre los precios. La compañía conserva una posición más resistente en Europa, donde la cuota de ventas de vehículos totalmente eléctricos alcanzó el 45% durante el trimestre, pero esa fortaleza no compensa por sí sola el deterioro de otras regiones. El mix eléctrico ofrece una lectura menos negativa. Los vehículos totalmente eléctricos representaron el 32% de las ventas trimestrales, frente al 22% de un año antes, y los modelos electrificados alcanzaron el 53%. El problema para el mercado es que una mayor penetración eléctrica convive con descuentos, menor demanda en China y una estructura de costes que todavía no se ha ajustado al nuevo ritmo de crecimiento. La dirección asegura que ha pasado el pico de inversión y que el gasto vuelve a niveles más sostenibles, aproximadamente un 30% por debajo de 2024. La prioridad declarada es proteger la caja, simplificar la ejecución y responder a un entorno en el que los fabricantes tradicionales compiten a la vez con marcas chinas, presión de precios y una recuperación irregular en Estados Unidos. Para el inversor, el seguimiento de Volvo Cars debe combinar tres variables: evolución de China, margen por vehículo y generación de caja. Una mejora de entregas eléctricas en Europa sería insuficiente si llega acompañada de nuevas rebajas de precio o de más consumo de capital. La compañía presenta una transición tecnológica con potencial, pero el trimestre confirma que el camino hacia una rentabilidad estable sigue siendo exigente.